
Haus verkaufen trotz Restschuld
Eine laufende Finanzierung schließt einen Verkauf nicht automatisch aus. Entscheidend ist, welche Summe tatsächlich abgelöst werden muss und welcher Betrag nach allen berücksichtigten Abzügen verbleibt.
Verkaufspreis, Restschuld und Ablösebetrag unterscheiden
Der erwartete Verkaufspreis ist nicht mit dem frei verfügbaren Erlös gleichzusetzen. Besteht noch ein Darlehen, wird es im Zusammenhang mit dem Verkauf regelmäßig abgelöst oder durch eine mit dem Kreditinstitut abgestimmte andere Lösung ersetzt.
Die im letzten Kontoauszug genannte Restschuld muss nicht genau dem Betrag entsprechen, der an einem bestimmten Verkaufstermin zu zahlen ist. Eine aktuelle Ablöseauskunft des finanzierenden Instituts schafft eine bessere Planungsgrundlage.
Welche Angaben sollten Sie bei der Bank anfragen?
- aktuelle Restschuld zu einem festgelegten Stichtag,
- konkreten Ablösebetrag,
- mögliche Vorfälligkeitsentschädigung,
- Fristen und vertragliche Voraussetzungen,
- Voraussetzungen und Unterlagen für eine Löschungsbewilligung oder Lastenfreistellung,
- mögliche Alternativen wie eine Fortführung oder Übertragung der Finanzierung.
Ob und in welcher Höhe eine Vorfälligkeitsentschädigung verlangt werden kann, hängt vom konkreten Vertrag und den rechtlichen Umständen ab. Eine pauschale Aussage ist ohne Prüfung des Einzelfalls nicht verlässlich.
Verfügbaren Erlös grob einordnen
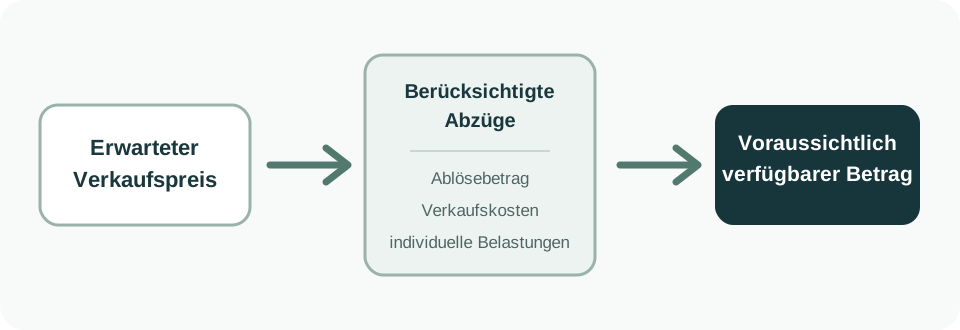
Ein vereinfachter Überschlag lautet:
erwarteter Verkaufspreis
− Ablösebetrag der Finanzierung
− Verkaufs- und Abwicklungskosten
− weitere individuelle Belastungen
= voraussichtlich verfügbarer Betrag
Zu den weiteren Positionen können je nach Situation beispielsweise Vermarktung, Unterlagen, Umzug, Zwischenfinanzierung, technische Prüfungen oder steuerliche Folgen gehören. Nicht jede Position fällt in jedem Fall an.
Was passiert bei einer Finanzierungslücke?
Liegt der erzielbare Verkaufspreis nach Kosten unter dem erforderlichen Ablösebetrag, entsteht eine Lücke. Dann sollte vor verbindlichen Entscheidungen geklärt werden, wie der fehlende Betrag gedeckt werden kann.
Mögliche Lösungen hängen stark vom Kreditvertrag, den weiteren Sicherheiten und der persönlichen Finanzierungssituation ab. Eine abgestimmte Lösung mit dem Kreditinstitut ist deshalb erforderlich.
Alternativen zum sofortigen Verkauf prüfen
Ein Verkauf ist nur eine mögliche Option. Abhängig von Ihrer Situation können auch Behalten, gezieltes Anpassen, Vermieten oder ein späterer Verkauf zu prüfen sein.
Dabei sollten nicht nur Marktwert und Restschuld, sondern auch laufende Kosten, notwendige Investitionen, Liquiditätsbedarf, Zeit und persönliche Ziele gemeinsam betrachtet werden.
Immobilie behalten oder verkaufen? · Haus verkaufen oder vermieten? · Immobilienwert einschätzen
Unterlagen für die Entscheidung
- Darlehensvertrag und aktuelle Ablöseauskunft,
- Grundbuchauszug,
- Wohnflächenberechnung und Grundrisse,
- Energieausweis,
- Modernisierungs- und Instandhaltungsnachweise,
- Übersicht der voraussichtlichen Verkaufskosten.
Häufige Fragen
Kann der Kredit einfach auf den Käufer übergehen?
Das geschieht nicht automatisch. Eine Vertragsübernahme oder andere Fortführung setzt insbesondere die Zustimmung des Kreditinstituts und eine individuelle Vereinbarung voraus.
Wann wird die Grundschuld gelöscht?
Die vollständige Tilgung eines Darlehens entfernt eine eingetragene Grundschuld nicht automatisch aus dem Grundbuch. Für eine Löschung oder Lastenfreistellung werden die erforderlichen Erklärungen und Unterlagen des Grundschuldgläubigers sowie die grundbuchrechtliche Abwicklung benötigt.
Ob eine Grundschuld gelöscht, abgetreten oder in anderer Weise verwendet wird, hängt von der konkreten Situation und den Vereinbarungen ab.
Reicht ein Online-Wertkorridor für die Verkaufsentscheidung?
Ein automatisierter Korridor kann eine erste Orientierung liefern. Für eine konkrete Preisentscheidung sind unter anderem aktuelle Marktkenntnis, Objektunterlagen, Mikrolage und der tatsächliche Zustand relevant.
Offizielle Grundlagen und weitere Prüfung
Für Kündigung und vorzeitige Ablösung eines Immobiliendarlehens können insbesondere die gesetzlichen Regelungen und der konkrete Darlehensvertrag relevant sein.
- § 489 BGB – ordentliches Kündigungsrecht
- § 490 BGB – außerordentliche Kündigung
- § 502 BGB – Vorfälligkeitsentschädigung
Die Verweise dienen der allgemeinen Orientierung, Stand September 2026. Welche Regelung im Einzelfall greift, sollte anhand des Vertrags und der konkreten Umstände geprüft werden.
Eigene Situation strukturiert einordnen
WohnWeitblick verbindet eine indikative Wertorientierung mit Restschuld, laufenden Kosten, persönlichen Prioritäten und mehreren Handlungswegen.
Dieser Ratgeber bietet eine allgemeine Orientierung. Er ersetzt keine individuelle Rechts-, Steuer-, Finanzierungs- oder Immobilienberatung.